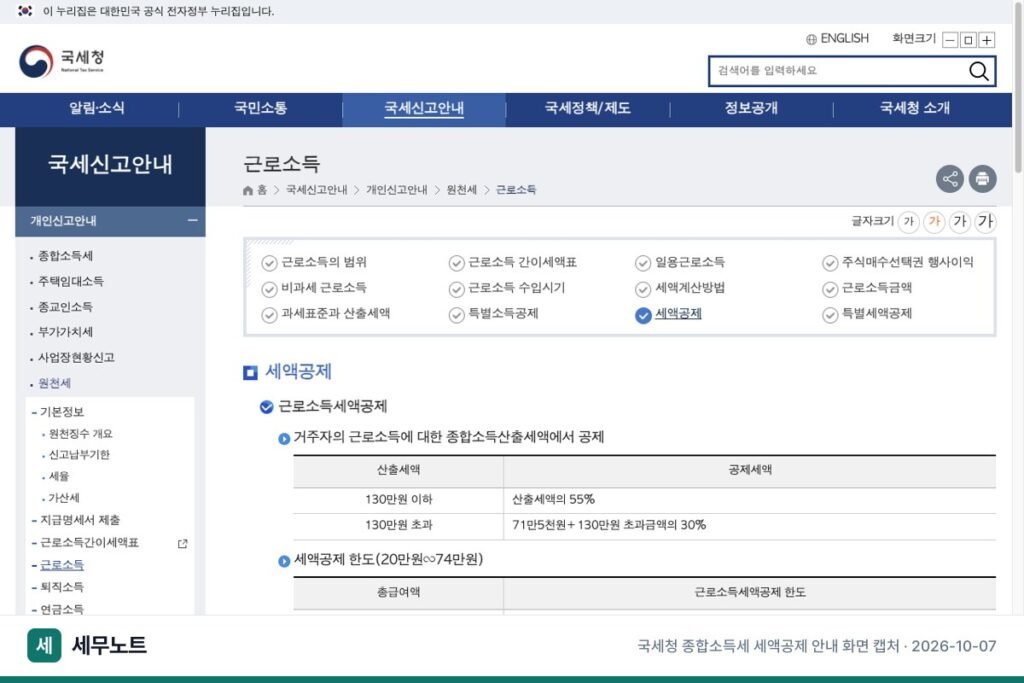
기준일: 2026-10-07 · 확인 출처: 국세청 ‘세액공제’·’연금소득’ 안내 페이지
연금저축 세액공제 한도는 연 600만 원이고, IRP 같은 퇴직연금 납입액을 더하면 합계 900만 원까지 공제 대상입니다.
공제율은 총급여 5,500만 원(종합소득금액 4,500만 원) 이하면 15%, 넘으면 12%입니다.
한도를 모두 채우면 공제액은 15% 기준 135만 원, 12% 기준 108만 원입니다.
1. 소득 구간별 한도와 공제율
국세청 ‘총급여액별 공제 한도 및 공제비율’ 표를 옮긴 것입니다.
| 종합소득금액(총급여액) | 연금저축 한도 | 퇴직연금 포함 합산 한도 | 공제율 |
|---|---|---|---|
| 4,500만 원(5,500만 원) 이하 | 600만 원 | 900만 원 | 15% |
| 4,500만 원(5,500만 원) 초과 | 600만 원 | 900만 원 | 12% |
- 근로소득만 있으면 괄호 안 총급여액으로, 사업소득 등이 있으면 종합소득금액으로 구간을 봅니다.
- 국세청 표에서 한도는 두 구간이 같고, 달라지는 것은 공제율뿐입니다.
- 본인 명의로 본인이 낸 금액만 공제됩니다. 배우자 계좌에 넣은 돈은 배우자 본인이 공제받아야 합니다.
2. 어떤 계좌가 연금계좌에 들어가나
- 연금저축계좌: ‘연금저축’이라는 이름으로 만든 계좌. 연금저축보험(생명·손해보험), 연금저축펀드(자산운용사), 연금저축신탁(은행)이 해당합니다.
- 퇴직연금계좌: 확정기여형(DC), 개인형 퇴직연금(IRP), 중소기업 퇴직연금기금, 과학기술인공제회 퇴직연금 계좌.
- DC형에서 회사가 넣어 준 사용자부담금은 공제 대상이 아닙니다. 근로자가 추가로 넣은 금액만 셉니다.
공제에서 빠지는 납입액도 있습니다.
퇴직금을 IRP로 받아 세금을 미룬 금액(이연퇴직소득), 그리고 다른 연금계좌에서 옮겨 온 금액은 새 납입으로 보지 않습니다.
3. 공제액 계산 예시
공식은 ‘공제 대상 납입액(한도 이내) × 공제율’입니다. 직접 계산한 결과입니다.
| 상황 | 공제 대상 금액 | 공제율 | 세액공제액 |
|---|---|---|---|
| 총급여 4,000만 원, 연금저축 600만 원 | 600만 원 | 15% | 90만 원 |
| 총급여 4,000만 원, 연금저축 600만 + IRP 300만 원 | 900만 원 | 15% | 135만 원 |
| 총급여 7,000만 원, 연금저축 800만 원 | 600만 원 | 12% | 72만 원 |
| 총급여 7,000만 원, 연금저축 400만 + IRP 500만 원 | 900만 원 | 12% | 108만 원 |
- 세 번째 줄은 연금저축 단독 한도 600만 원을 넘은 200만 원이 공제되지 않습니다.
- 네 번째 줄처럼 연금저축을 600만 원 아래로 넣어도 IRP로 합산 900만 원을 채우면 됩니다.
- 낼 세금(산출세액)보다 공제액이 많으면 남는 부분은 돌려받지 못합니다. 다른 공제로 세금이 이미 거의 없다면 효과가 줄어듭니다.
4. ISA 만기 자금을 옮기면 한도가 늘어남
개인종합자산관리계좌(ISA)가 만기된 뒤 잔액을 연금계좌로 넣으면 전환 금액의 10%, 최대 300만 원이 한도에 더해집니다.
- 예: ISA 만기 잔액 3,000만 원을 연금계좌로 옮기면 10%인 300만 원이 추가돼 그해 한도가 1,200만 원이 됩니다.
- 총급여 5,500만 원 이하라면 1,200만 원 × 15% = 180만 원까지 공제받을 수 있습니다.
- 추가 한도는 ISA 만기 잔액을 넣은 해에만 적용됩니다.
- ISA 만기일로부터 60일 이내에 연금계좌로 넣어야 합니다.
5. 납입·인출 때 함께 볼 조건
- 연간 납입 상한: 모든 연금계좌 합계 연 1,800만 원(ISA 전환금 등은 별도). 1,800만 원까지 넣을 수는 있어도 세액공제는 900만 원까지입니다.
- 연금으로 받는 조건: 55세 이후 연금 개시를 신청하고, 가입 후 5년이 지나야 하며, 연금수령한도 안에서 꺼내야 합니다.
- 중도 인출: 공제받은 납입액과 운용수익을 연금 외 방식으로 꺼내면 기타소득으로 과세됩니다. 공제받은 금액을 다시 내놓는 셈이므로 쓸 일이 없는 돈으로 넣는 편이 맞습니다.
- 연금 개시를 신청한 뒤에는 그 계좌에 더 납입할 수 없습니다.
자주 묻는 질문
Q. 연말정산에 연금저축 납입액은 자동으로 들어가나요?
금융회사가 제출한 납입 자료가 연말정산 간소화 서비스에 올라옵니다. 회사 연말정산 때 이 자료를 내면 반영됩니다.
Q. 12월에 몰아서 넣어도 되나요?
공제는 그해 1월 1일부터 12월 31일까지 낸 금액을 기준으로 하므로 연말에 한 번에 넣어도 됩니다. 금융회사 이체 마감 시각은 미리 확인합니다.
Q. 연금저축만 900만 원 넣으면 어떻게 되나요?
연금저축 단독 한도가 600만 원이라 300만 원은 공제되지 않습니다. 900만 원을 채우려면 300만 원 이상을 IRP 등 퇴직연금으로 넣어야 합니다.
Q. 프리랜서도 받을 수 있나요?
종합소득이 있는 거주자면 대상입니다. 5월 종합소득세 신고 때 공제를 적용하고, 구간은 종합소득금액 4,500만 원으로 판단합니다.
참고 자료
- https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7875&mi=6439
- https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7885&mi=6444